


山东省农业发展信贷担保有限责任公司(以下简称山东农担)始终坚守政策性定位,实施数字化转型发展,把保障粮食安全国之大者作为重要的政治任务扛在肩上、抓在手上,通过不断的研究和探索,开发“农耕贷”方案和全线上产品,研发“客户直通”足不出户业务办理模式,开展粮食攻坚专项行动,累计支持粮食种植2.36万笔、金额84.4亿元,趟出了一条助力乡村振兴的路径。
一、研发背景
(一)牢牢把握支持粮食生产是农业信贷担保的政策性要求。党的十九届五中全会提出,优先发展农业农村,全面推进乡村振兴,把解决好“三农”问题作为全党工作重中之重,加快农业农村现代化,要保障国家粮食安全,提高农业质量效益和竞争力,实施乡村建设行动,深化农村改革。习近平总书记在2020年中央农村工作会议上指出,要牢牢把住粮食安全主动权,粮食生产年年要抓紧,要调动农民种粮积极性,稳定和加强种粮农民补贴,“米袋子”省长要负责,书记也要负责。2021年中央一号文件提出,要提升粮食和重要农产品供给保障能力,地方各级党委和政府要扛起粮食安全政治责任,实行粮食安全党政同责。山东农担秉承科技创新服务主业,坚持以人民为中心的发展理念,运用科技手段为全省种粮大户开发全线上、无抵押、随借随还的担保贷款产品“农耕贷”,为适度规模涉农经营主体提供更优惠、更便利、更灵活的融资服务。
(二)牢牢把握通过大数据是提高农业信贷担保信用管理和风险管控的必由之路。传统担保增信模式,主要是通过较大数额资本提高履约担保能力,通过大数法则提高风险补偿能力。从运行机理看,不内生于产业,难以提供银行风控所欠缺的场景数据;外生于金融,缺乏专业风控能力和技术,存在先天不足。在全面推进数字化转型前期,山东农担累计为2.3万多户农业经营主体提供担保贷款,单笔贷款额度小、户数多,尽调工作量大,客单成本在1500元以上。2019年四季度打攻坚战,山东农担高管带队冒着严寒跑村进户,多人累病。靠人海战术,靠员工加班加点,已经到了能力和体力的“天花板”,不可持续,顾此失彼,风险控制、信用服务跟不上“三农”和小微主体的迫切需要,与银行加快推行和升级的金融科技不对等,保后管理甚至无力开展。尤其在突如其来的疫情面前,中央要求缓解融资难、融资贵,为疫情防控、复工复产和实体经济发展提供精准金融服务,大数据风控、线上运作的必要性、紧迫性更加凸显。为此,山东农担强化科技赋能,运用大数据技术和智能化风控理念,实现对农业经营主体的精准画像和业务线上办理,走出了一条山东特色、全国领跑的数字化转型之路。截至2022年9月,山东农担累保金额已过千亿元,在保金额近600亿元,累保金额和在保金额位居全国33家省级公司第一位,代偿率为0.22%,远低于全国平均水平,大数据在助力打造乡村振兴齐鲁样板中充分发挥了科技赋能的作用。
(三)牢牢把握场景化产品化是提升政银担机制活力和效能的必要工具。山东农担构建政银担合作机制,银行和地方党委政府积极性很高,传统业务模式面临能力不足、效能差强人意的境地。国务院办公厅建立了基于大数据分析的“银行+征信+担保”的中小企业信用贷款新模式,山东农担契合该模式做法,与合作各方形成了必须坚持“做产业集群、产业链”“用大数据”的共识。通过主动融入农业农村产业集群、供应链等农业经营场景提供大数据工具支持,归集政府数据、第三方数据和产业数据,形成全省种粮大户白名单推荐给银行,并联合工商银行研发全国首例银担合作全线上、纯信用、秒批秒贷产品“农耕贷”,有效解决了疫情之下无法现场尽调的问题,确保种粮大户及时开展备耕,不误农时。
二、业务特点
(一)创新银担合作+大数据业务模式。“农耕贷”参与方分别为借款人、银行和山东农担,借款人向银行申请贷款,山东农担为借款人提供担保,银行提供资金,当借款人无法按期还款时,由山东农担在担保责任范围内向银行偿还贷款,并因此取得向借款人的追偿权,充分发挥了山东农担“增信、分险、赋能”的作用。运用大数据技术全面筛查土地流转、农业保险和客户负面信息,形成潜在客户名单,依托微信小程序,搭载“客户直通”二维码,打造客户直达农担的专属通道,由管理中心联合办事处、农担工作站通过宣传册、微信群等多渠道向客户推广,客户足不出户通过扫码即可查看产品、申请贷款,与农担建立起直接联系,确保惠农政策有效传达、精准覆盖,实现了快速获客、精准营销。通过与工商银行系统互联互通,推出全线上“农耕贷”,客户通过“鲁担惠农贷”微信小程序发起融资申请并完成在线贷款审核后,在工商银行手机银行APP即可提款,实现了全流程线上化操作,贷款秒批秒放,让数据多跑路,实现一次办好,增强客户体验感和获得感,有效解决种粮大户融资难贵烦问题。
(二)坚持贴近农业场景的产品设计理念。一是审慎设置客户准入条件。客户需具有1年以上粮食种植经验,足额投保政策性保险,签订土地流转合同,具备持续经营能力,坚持粮食种植为主业,粮食种植面积不少于70亩,贷款用途主要用于粮食种植经营所需支出。二是合理控制授信额度,客户授信前资产负债率不超过50%,授信后资产负债率不超过70%,单户担保贷款额度=亩均种植成本x种植亩数x 70%-存量经营性贷款-对外担保×50%,单户授用信(担保)额度为10万元(含)至300万元(含),线上业务单户担保授信额度为10万元(含)至30万元(含)。三是实施业务全线上办理,对30万以下贷款,依托大数据风控理念,从申请担保到完成放款,全程线上操作、无需人工干预,秒批秒贷,只需要短短六个步骤即可完成担保贷款申请。四是农户融资成本显著下降。客户实际承担的综合信贷成本(担保费率与贷款利率之和)不超过8%,合作银行执行国家普惠金融贷款利率政策,最高不超过6.5%,新冠疫情期间,政策性业务担保费率按0.5%/年执行,政策外业务担保费率按1%执行。按照省财政厅的文件规定,对于按时还款的政策性业务给予部分利息补贴。
(三)优化线上产品办理流程。一是注册。客户扫描山东农担“客户直通”二维码进入“鲁担惠农贷”微信小程序,填写手机号码,接收并验证短信,验证通过后进行注册,同时获取客户隐私数据查询授权。二是认证。客户先上传身份证件完成实名认证,再通过录制视频进行人脸认证,达到对客户的实人、实名和活体认证,降低客户欺诈风险。三是填报信息。客户填写包括个人基本信息、现居住信息、直系亲属和其他联系人信息等基本信息,补充种植亩数、种植作物等经营信息,用于验证客户经营的真实性。四是产品申请。通过全线上的风险策略模型对客户进行预授信,对客户进行模型评分、智能分级,建立客户风险画像,对欺诈、伪冒、涉黑、涉诉等事项进行有效识别,依托大数据决策引擎系统实现风险的有效管控。五是签署委托担保合同。客户绑定工行银行卡,线上签署委托担保合同,无需任何纸质申请资料。通过自主研发的核算引擎系统,可根据客户实际的贷款支用、还款情况,自动生成保费金额,并由银行按期向客户代扣,费用计算精准、保费扣收及时。六是贷款支用。山东农担“鲁担惠农贷”微信小程序将客户信息推送至工行系统,工行授信后通过系统回传至“鲁担惠农贷”小程序,客户在小程序获得最终授信额度,后续客户可通过工商银行APP随时随地灵活用款,贷款期限12个月内任意选择,随借随还。
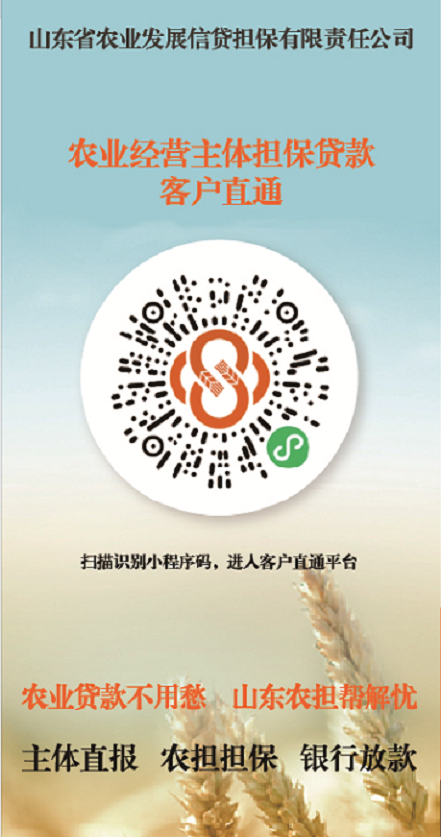
图1:扫描客户直通二维码
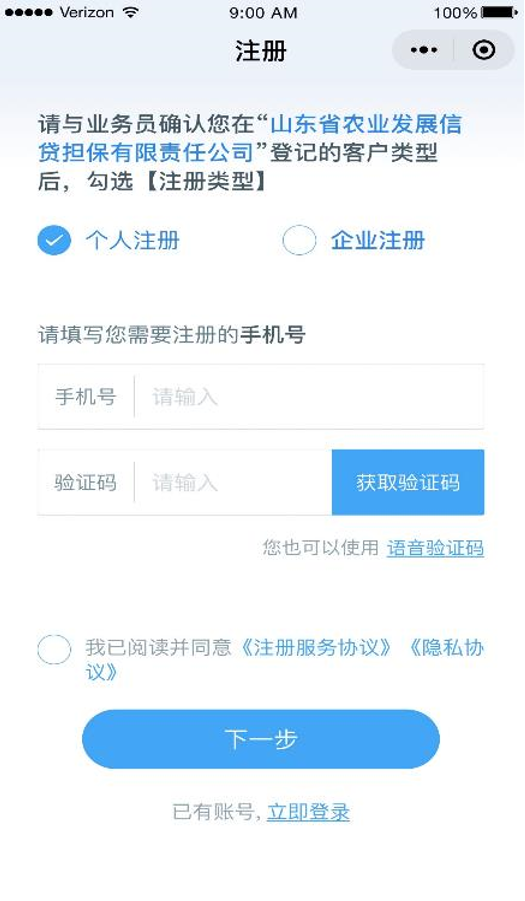
图2:用户注册
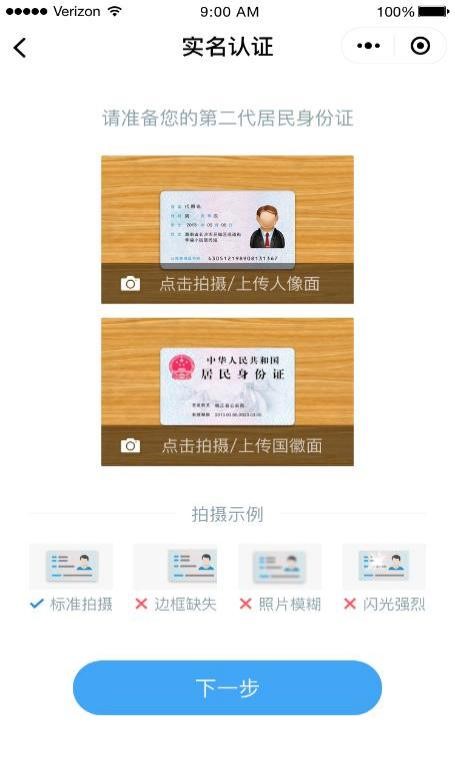
图3:实名认证
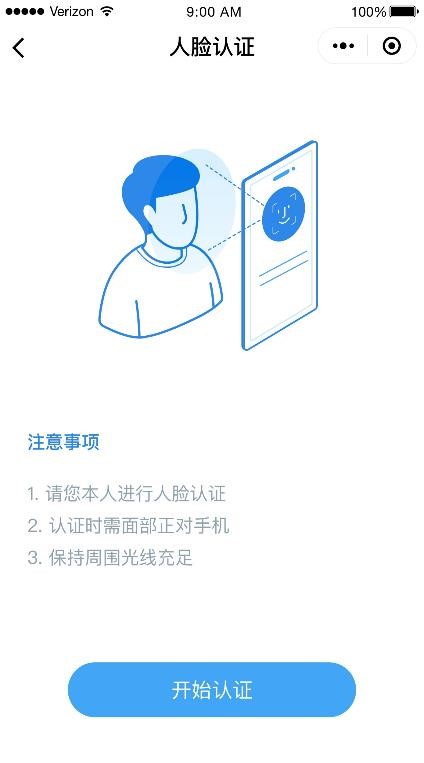
图4:人脸认证
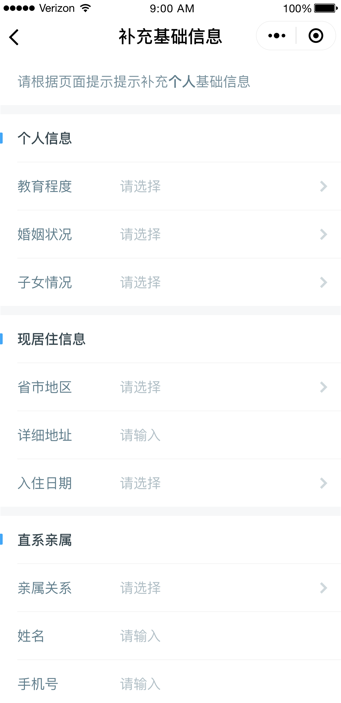
图5:填写个人信息
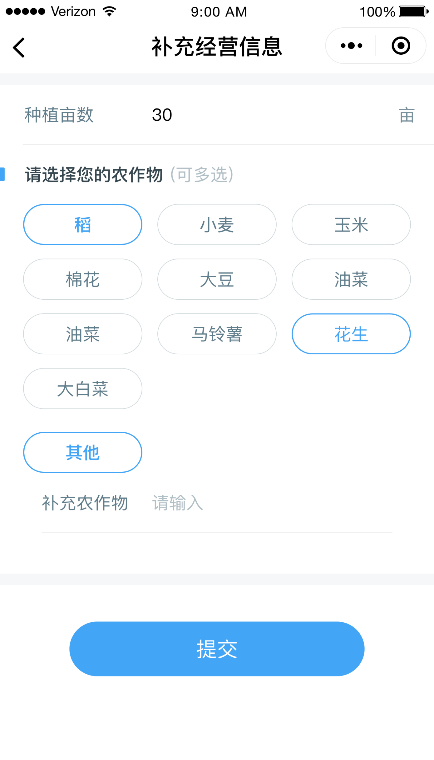
图6:填写经营信息
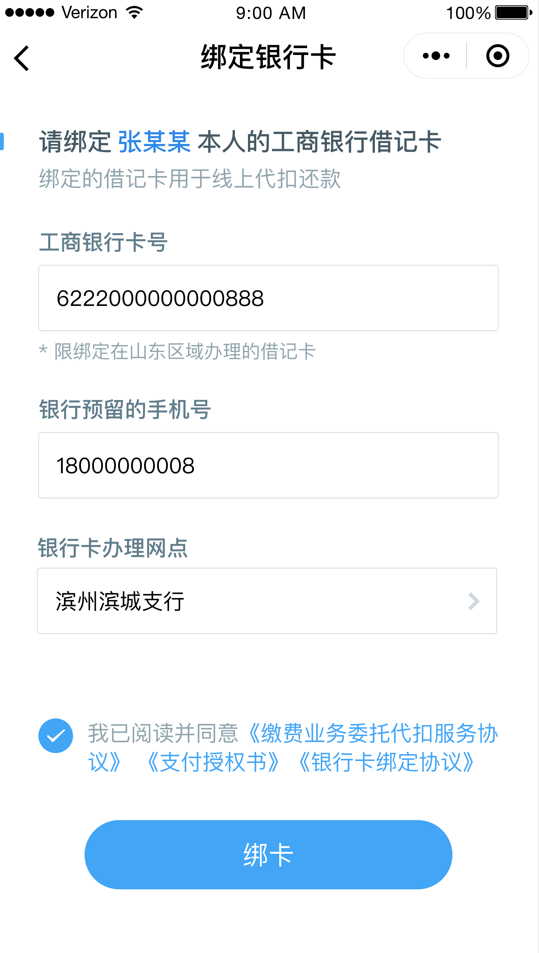
图7:绑定银行卡
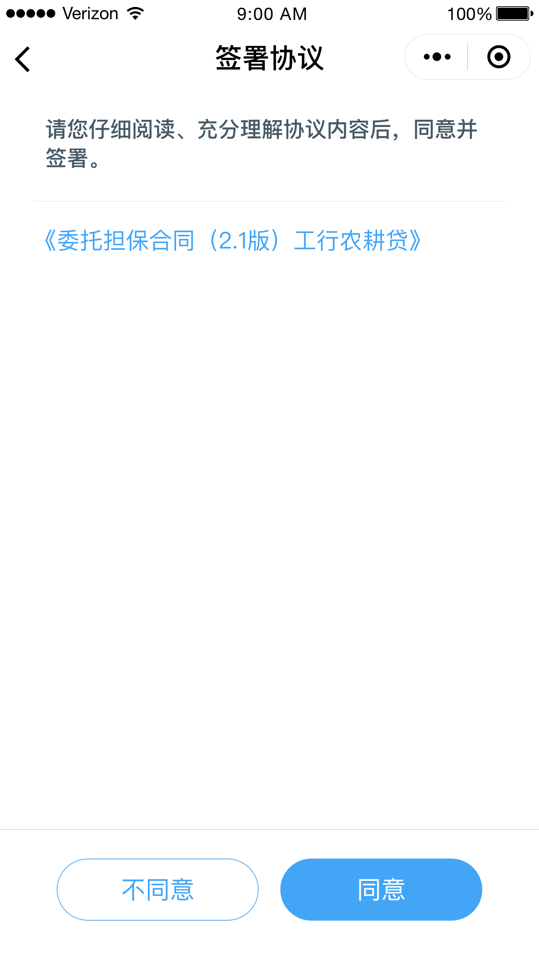
图8:签署协议
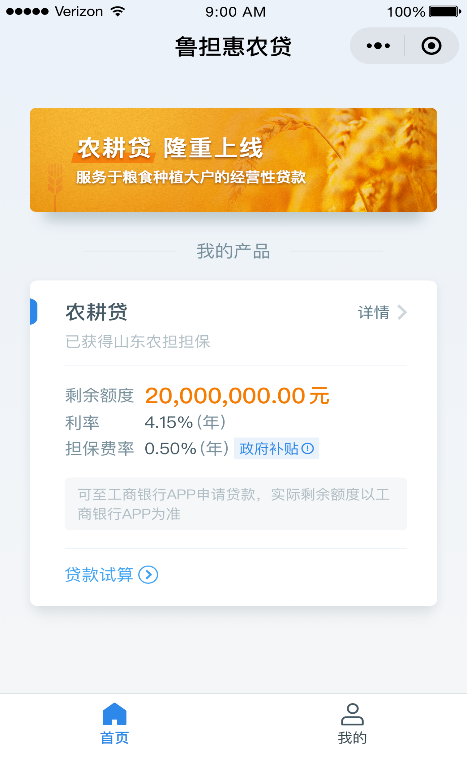
图9:获取担保授信
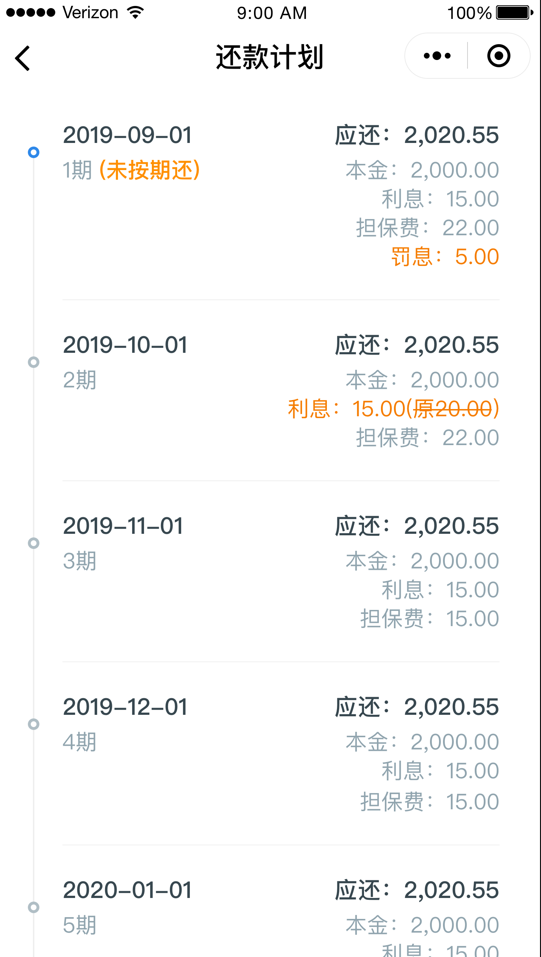
图10:还款计划
(四)建立全流程风险防控体系。运用大数据开展保后管理,客户完成支用后,工行将客户支用信息推送至山东农担系统,通过智能策略模型对客户进行全线上的保后管理,及时进行风险预警。
三、业务开展及成效
(一)业务开展取得显著成就。为做好“农耕贷”线上产品推广运营,山东农担在滨州、烟台、东营等地联合工行组织现场推介会,邀请种粮大户现场申请担保贷款,开展“保秋收 促秋种”农耕贷专项攻坚战行动,截至2022年9月份,“农耕贷”已实现累计担保84亿元,其中线上实现授信6000多万元、放款4000多万元。
(二)业务风险得到有效控制。通过大数据交叉验证对客户准入、授信进行严格把控,通过大数据进行精准筛查风险实施保后管理。截至目前,线上农耕贷实现零逾期代偿。
(三)社会效益逐步显现。山东农担创新推出的农耕贷产品得到各级党委政府的充分认可和大力支持,各市农业农村局与山东农担联合发文开展营销宣传,使农担政策、农担品牌更加深入人心,惠农政策切实为群众办出了实事,为打造乡村振兴齐鲁样板注入了更多金融活水。线上“农耕贷”荣获第二届山东省大数据创新应用技能大赛一等奖,首届齐鲁普金融优秀案例一等奖第一名,入驻爱山东APP“山东省融资服务平台”。

 京公网安备11010602102412号
中国融资担保业协会公众号
